
El pulso de los Mercados
PULSO DE LOS MERCADOS- POR IFCAPITAL-
Semana del 9 al 15 de Noviembre
RESUMEN DE LA SEMANA
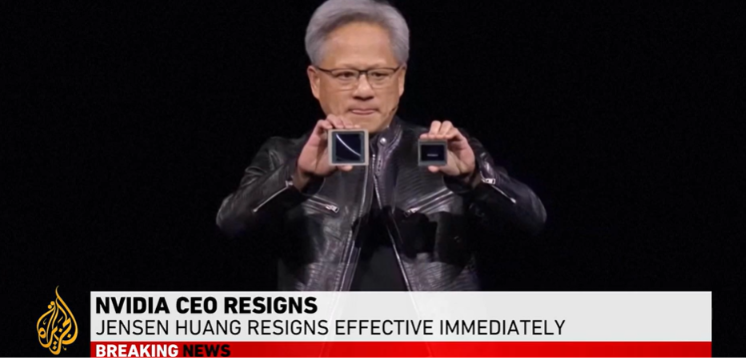
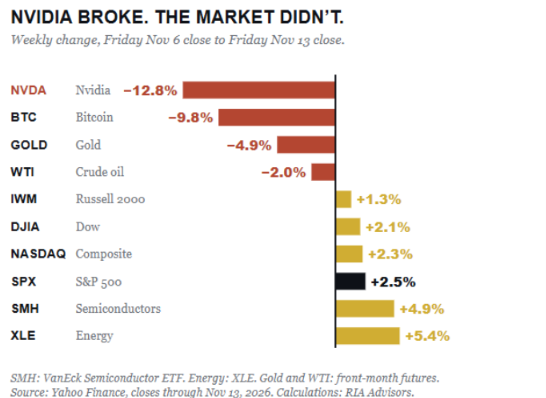
– Los mercados estadounidenses cerraron la semana con el S&P 500 subiendo un 2,5%, el Nasdaq un 2,3% y el Dow Jones un 2,1%, recuperándose de la volatilidad de la semana anterior. Sin embargo, Nvidia protagonizó la principal noticia tras la dimisión de su fundador y CEO, Jensen Huang, que provocó una caída semanal del 12,8% en sus acciones. La salida introduce incertidumbre sobre el liderazgo de una compañía clave para el desarrollo de la inteligencia artificial. Pese a ello, el sector de semiconductores mostró fortaleza, con una subida del 4,9%, reflejando una creciente diferenciación entre compañías según su solidez financiera.
– A nivel técnico, el S&P 500 cerró la semana con una subida del 2,5%, hasta los 7.561 puntos, aunque perdió impulso tras el fuerte rebote inicial. La tendencia alcista de largo plazo se mantiene, al cotizar por encima de la media móvil de 200 días (7.340), pero continúa por debajo de las medias de 20 y 50 días. El RSI (47) refleja neutralidad y el MACD apunta a una posible recuperación del impulso. Aunque mejora la amplitud del mercado, la debilidad tecnológica sigue limitando las subidas. La resistencia clave se sitúa en 7.667 puntos, cuya superación abriría el camino hacia máximos históricos, mientras que los soportes relevantes están en 7.500 y 7.340 puntos. Los resultados de Nvidia serán determinantes para confirmar la recuperación o prolongar la corrección.
PERSPECTIVAS Y RIESGOS
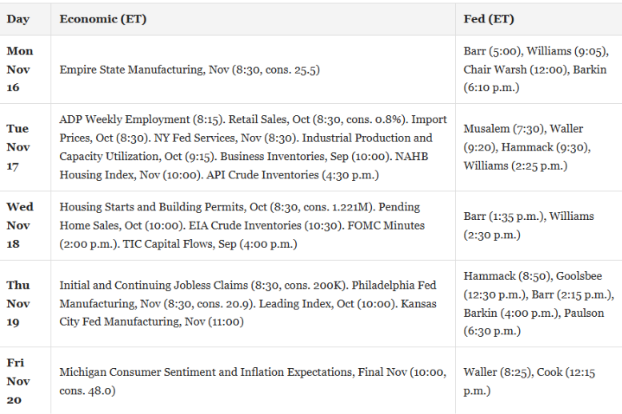
– La próxima semana estará marcada por dos catalizadores clave: los resultados de Nvidia y las expectativas de una subida de tipos de la Reserva Federal en diciembre. El mercado prestará especial atención a las previsiones de Nvidia, la financiación de sus clientes y la incertidumbre sobre su liderazgo. Paralelamente, las declaraciones de la Fed, las actas del FOMC y los datos de ventas minoristas permitirán evaluar la fortaleza del consumo estadounidense y la evolución de la política monetaria. Unos resultados sólidos de Nvidia podrían impulsar la recuperación bursátil, mientras que unas previsiones débiles o un discurso más restrictivo de la Fed aumentarían el riesgo de nuevas correcciones.