
El pulso de los Mercados
EL PULSO DE LOS MERCADOS-POR IFCAPITAL
Semana del 17 al 23 de Agosto
RESUMEN DE LA SEMANA
– El mercado de bonos marcó la semana, con el rendimiento del Treasury a diez años superando el 5,3% antes de moderarse tras un débil informe de empleo. La bolsa resistió: el S&P 500 cerró con una ligera caída, mientras el Nasdaq-100 avanzó impulsado por Nvidia.
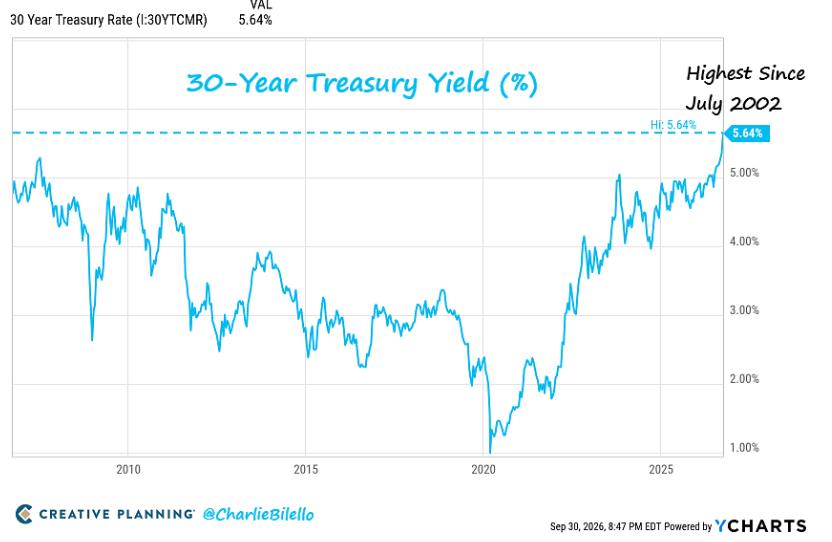
-Entretanto, el encarecimiento del petróleo y las presiones sobre los costes industriales mantienen el riesgo inflacionista. La menor creación de empleo redujo las expectativas de una subida de tipos en octubre. La Reserva Federal afronta así un escenario complejo: una economía que pierde impulso mientras persisten las tensiones de precios.
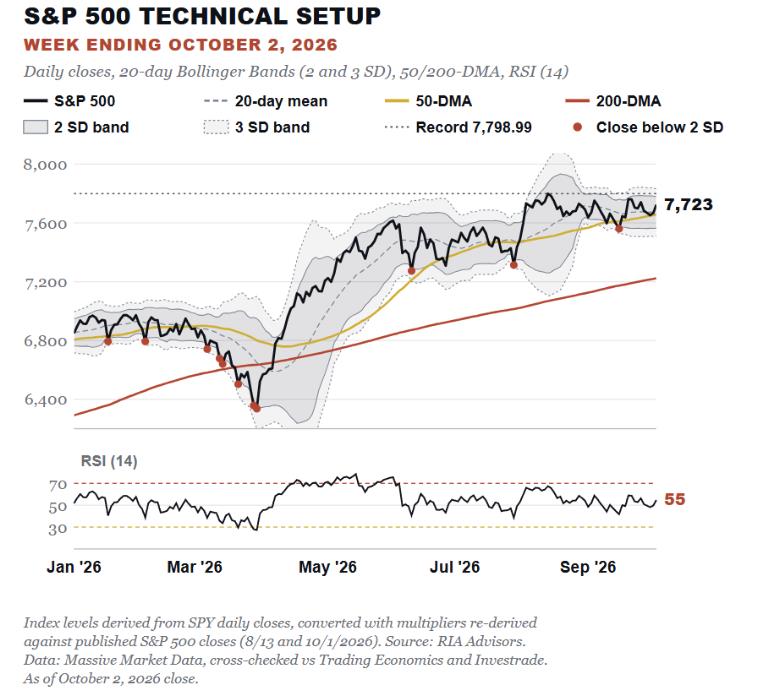
-Desde un punto de vista técnico el S&P 500 cerró la semana con una caída del 0,3% y continúa moviéndose entre los 7.560 y los 7.800 puntos. Mantiene una tendencia de fondo alcista al situarse por encima de sus medias de 50 y 200 días, aunque los indicadores reflejan cierta pérdida de impulso. La zona de 7.780–7.800 puntos sigue siendo la principal resistencia. Mientras no la supere con un cierre sólido, el análisis aconseja prudencia ante los repuntes y valorar ajustes de exposición cerca de esos niveles.
-La estabilidad del S&P 500 oculta una debilidad creciente: solo tecnología y energía se mantienen por encima de sus medias de 50 días, mientras sectores como inmobiliario, servicios públicos y financiero muestran un deterioro significativo. Esta dependencia hace al índice más vulnerable a una corrección si las compañías que lo sostienen pierden impulso.
PERSPECTIVAS Y RIESGOS
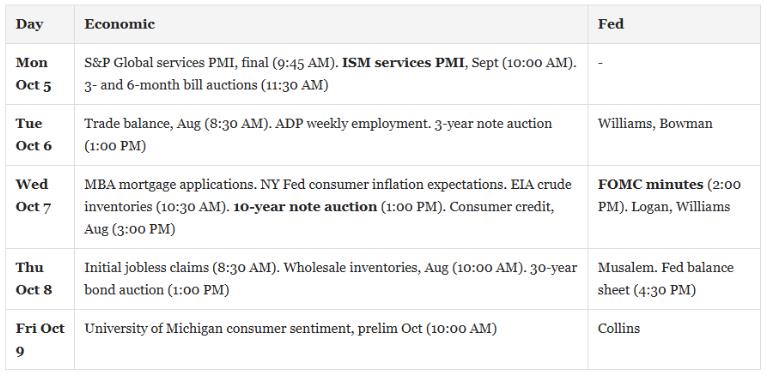
-La próxima semana, el foco estará en los bonos y en las señales de la Reserva Federal. Las actas del FOMC y las subastas del Tesoro permitirán evaluar si los rendimientos pueden estabilizarse. El miércoles concentra el mayor riesgo de volatilidad: una demanda débil de bonos y un tono restrictivo de la Fed podrían elevar nuevamente las rentabilidades y presionar a los sectores más sensibles a los tipos.
-Los datos de servicios, empleo y confianza del consumidor ayudarán a valorar el equilibrio entre inflación persistente y desaceleración económica. Además, los resultados de PepsiCo y Delta abrirán la temporada de presentación de resultados y aportarán señales sobre la fortaleza del consumo.