
El pulso de los Mercados
EL PULSO DE LOS MERCADOS-POR IFCAPITAL
Semana del 17 al 23 de Agosto
RESUMEN DE LA SEMANA
- Resumen ejecutivo de mercado.
El mercado está experimentando una rotación desde tecnología e inteligencia artificial hacia sectores defensivos y de valor, mientras que el repunte de los tipos de interés comienza a representar un riesgo para el crecimiento económico.
La tesis central:
- Renta variable: la corrección tecnológica podría ser una oportunidad de rebalanceo, pero todavía no existen señales suficientes para confirmar que haya terminado.
- Renta fija: el bono estadounidense a 10 años podría alcanzar puntualmente el 6%, aunque el autor considera poco probable que ese nivel sea sostenible por el deterioro económico que provocaría.
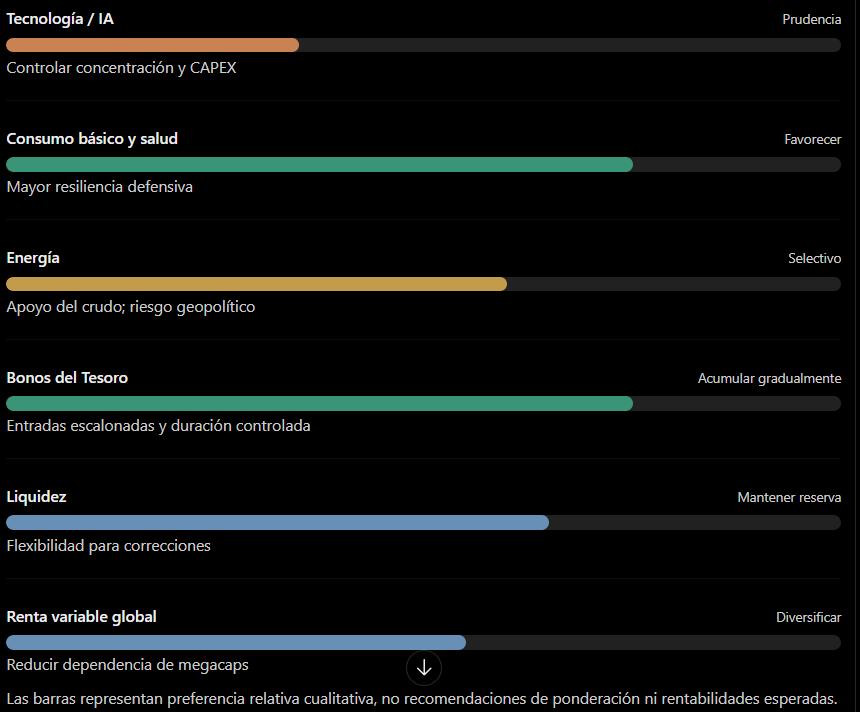
La estrategia favorece una gestión prudente de la exposición tecnológica, mayor diversificación sectorial y una entrada gradual en bonos de calidad.
- Qué está ocurriendo en los mercados
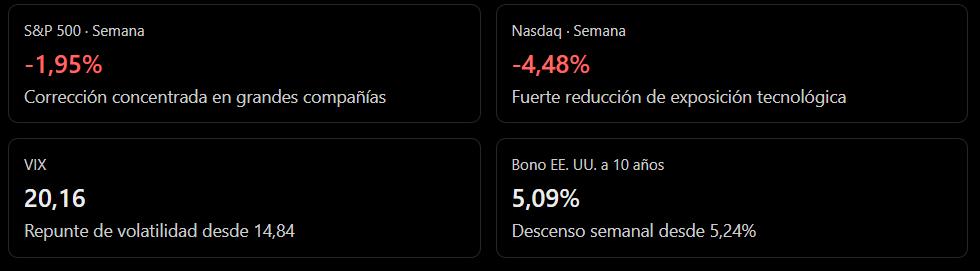
La caída no es generalizada. Mientras tecnología y semiconductores sufren importantes ventas, consumo básico, energía y salud registran avances. Además, el S&P 500 equiponderado gana un 0,5%, frente a la caída del índice tradicional.
Interpretación: por ahora estamos ante una rotación sectorial y un proceso de reducción de riesgo, más que ante un deterioro generalizado del mercado.
- Inteligencia artificial: el principal foco de riesgo
El mercado empieza a cuestionar la rentabilidad y financiación de las enormes inversiones en infraestructura de IA.
- El ETF de semiconductores pierde un 10,5% semanal.
- Los hedge funds están reduciendo significativamente sus posiciones en IA.
- El elevado coste de financiación amenaza la rentabilidad esperada del CAPEX tecnológico.
- Los resultados de Meta y su previsión de inversión serán determinantes.
Implicación para carteras: evitar incrementar agresivamente posiciones tecnológicas hasta comprobar que las inversiones en IA se traducen en generación de caja y rentabilidad sobre el capital.
- Renta fija: ¿puede llegar el Treasury al 6%?
Referencias de rentabilidad del bono estadounidense a 10 años
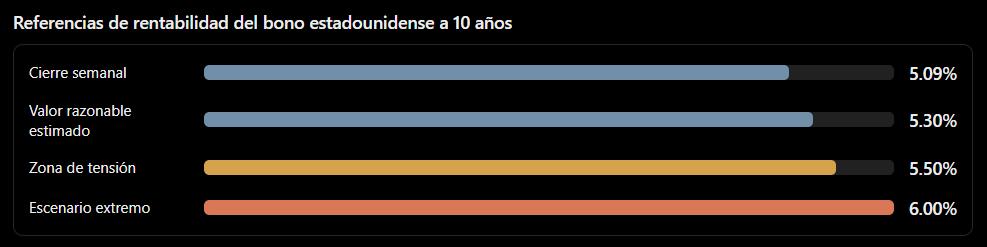
El repunte de rentabilidades se debe principalmente a una inflación energética, no a una aceleración estructural de salarios y demanda.
El petróleo encarece el consumo, reduce la renta disponible y termina debilitando la actividad económica. Por tanto, unos tipos excesivamente elevados podrían provocar su propia corrección.
En seis grandes episodios anteriores de máximos de rentabilidad desde 1990, los rendimientos fueron inferiores dos años después, con una caída media de 1,64 puntos porcentuales.
Los bonos de calidad empiezan a ofrecer por tanto, una relación rentabilidad-riesgo interesante, especialmente si el crecimiento se desacelera. Sin embargo, conviene escalonar las entradas y controlar la duración ante una posible persistencia de la inflación.
Es importante matizar que la inflación energética no necesariamente se corrige sola: podría persistir o trasladarse a otros precios. Además, el análisis histórico selecciona máximos identificados retrospectivamente y no permite anticipar el siguiente techo.
- Niveles técnicos del S&P 500
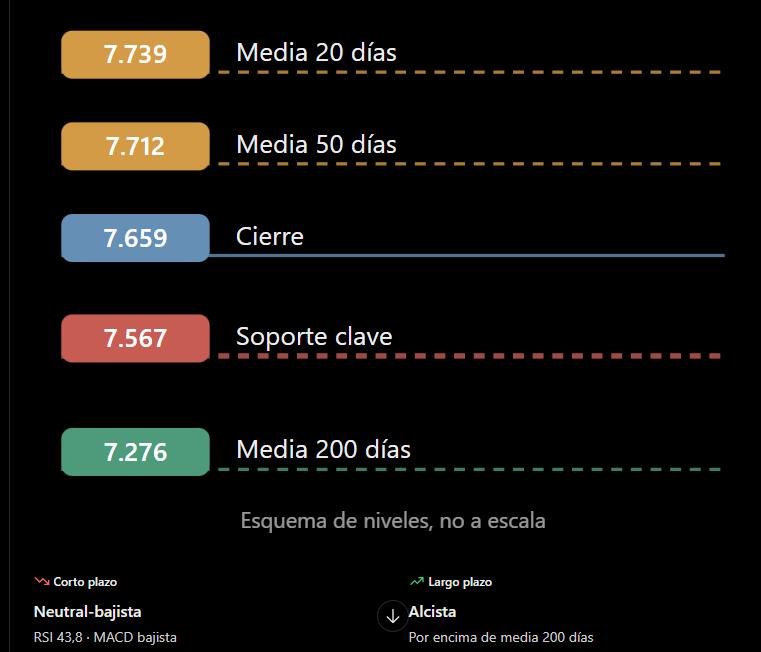
El RSI en 43,8 y el cruce bajista del MACD confirman pérdida de momentum, pero todavía no una situación de sobreventa extrema.
Mientras se mantengan los 7.567 puntos, el escenario principal sigue siendo una corrección dentro de una tendencia alcista de largo plazo.
- Implicaciones para la gestión de carteras
- Riesgos y catalizadores
Los tres factores que determinarán la dirección del mercado son:
- Resultados empresariales: especialmente Meta, por la sostenibilidad financiera del CAPEX en IA.
- Inflación y petróleo: un Brent próximo a 110 dólares podría mantener la presión sobre los tipos.
- Amplitud de mercado: si la corrección se extiende desde tecnología al conjunto de sectores, aumentaría el riesgo de un ajuste más profundo.
Valoración final para IF Capital
Apuntamos a un mercado todavía alcista estructuralmente, pero con una relación rentabilidad-riesgo menos favorable en tecnología y más interesante en renta fija de calidad.
No parece justificar una reducción indiscriminada de renta variable. Sí invita a revisar concentraciones, valorar la exposición a sectores defensivos y aprovechar de manera gradual las rentabilidades de los bonos.
La principal oportunidad podría estar en construir duración de forma escalonada si los rendimientos vuelven a aproximarse al 5,5%-6%, siempre que la inflación subyacente continúe contenida.
Antes de trasladar estos niveles a decisiones de inversión, convendría contrastarlos con cotizaciones y expectativas de mercado actualizadas.
La corrección de la IA puede ser una rotación saludable, mientras que unos tipos demasiado altos podrían terminar generando una oportunidad en renta fija antes que una nueva fase estructural de inflación.