
El pulso de los Mercados
PULSO DE LOS MERCADOS- POR IFCAPITAL-
Semana del 26 de Octubre al 1 de Noviembre
RESUMEN DE LA SEMANA
– La última semana de octubre estuvo marcada por una fuerte corrección de las grandes compañías tecnológicas. El viernes, el S&P 500 retrocedió un 1,8% y el Nasdaq cayó un 2,9%, arrastrados principalmente por las importantes caídas de Alphabet e Intel. Los inversores comenzaron a cuestionar el elevado volumen de inversión en inteligencia artificial y su impacto sobre la rentabilidad y la generación de caja de las compañías tecnológicas.
– La situación macroeconómica no ayudó. La Reserva Federal mantuvo las tasas entre 3,75% y 4,00% .El jueves se publicó la inflación del PCE de septiembre en 3,6%, con la subyacente en 3,1% , y el crecimiento del PIB del tercer trimestre en 3,4%. Los futuros ahora descuentan aproximadamente un 85% de probabilidad de una subida en diciembre.
– Sin embargo, las caídas no fueron generalizadas, sino que reflejaron una rotación desde las compañías de crecimiento hacia sectores de valor y defensivos. Energía, banca y consumo básico mostraron una mayor resistencia, mientras que el S&P 500 equiponderado registró un comportamiento positivo frente al índice tradicional. Esta divergencia pone de manifiesto que la debilidad del mercado se concentró principalmente en las grandes tecnológicas, mientras buena parte del resto de sectores mantuvo una evolución favorable.
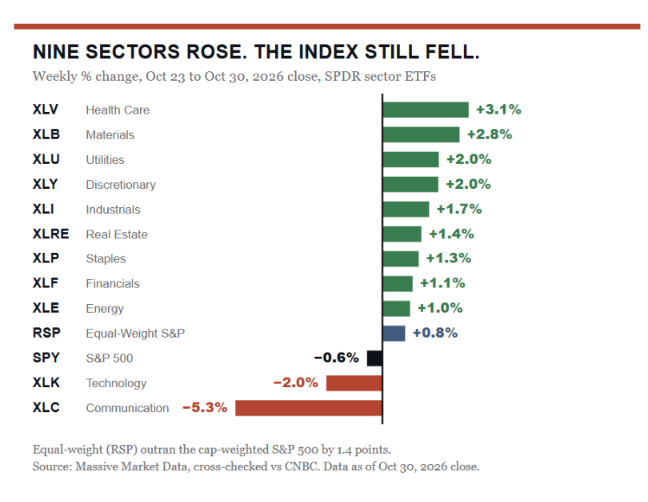
– La caída del viernes deterioró significativamente el aspecto técnico del S&P 500, que cerró en 7.580 puntos, por debajo de las medias móviles de 50 y 100 días, acumulando una corrección del 3,1% desde sus máximos de octubre. Los indicadores técnicos confirman la pérdida de impulso, lo que refleja una mayor presión vendedora. Sin embargo, la tendencia alcista de largo plazo continúa vigente, ya que el índice se mantiene un 3,7% por encima de su media móvil de 200 días (7.310 puntos). Aunque estos niveles podrían favorecer un rebote técnico a corto plazo, todavía no existen señales suficientes para confirmar el final de la corrección.
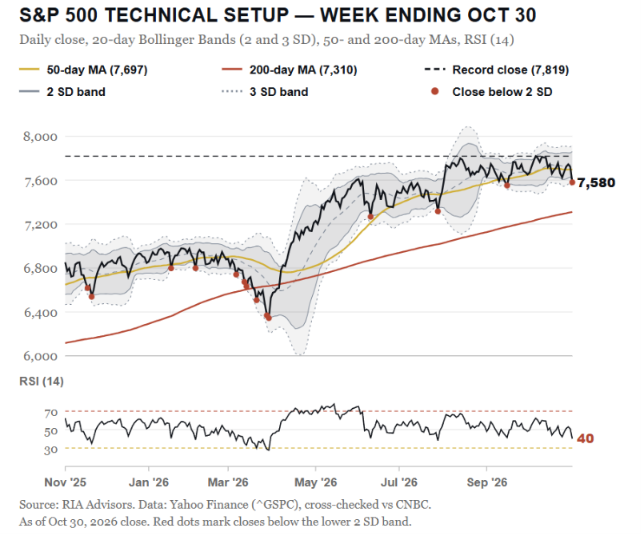
-La estabilidad del S&P 500 oculta una debilidad creciente: solo tecnología y energía se mantienen por encima de sus medias de 50 días, mientras sectores como inmobiliario, servicios públicos y financiero muestran un deterioro significativo. Esta dependencia hace al índice más vulnerable a una corrección si las compañías que lo sostienen pierden impulso.
PERSPECTIVAS Y RIESGOS
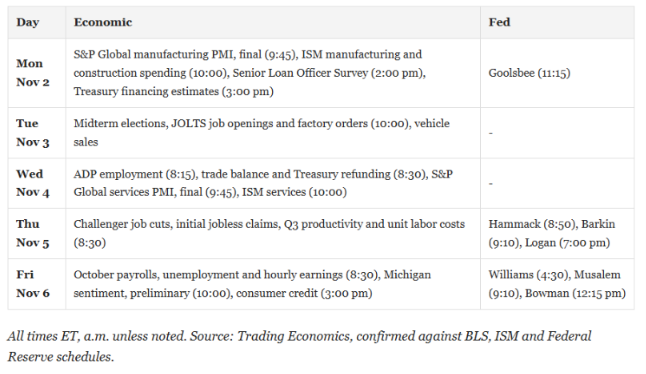
-La próxima semana estará marcada por las elecciones de mitad de mandato en EE. UU., la publicación del informe de empleo de octubre y nuevos datos de actividad económica. Los mercados descuentan una victoria demócrata en el Congreso, aunque una sorpresa electoral podría generar volatilidad. En el ámbito económico, destacan los índices ISM manufacturero y de servicios, así como el informe de empleo del viernes, para el que se esperan entre 55.000 y 65.000 nuevos puestos de trabajo y una tasa de paro del 4,2%. La combinación de un mercado laboral débil y una inflación todavía elevada podría complicar las próximas decisiones de la Reserva Federal sobre los tipos de interés.
-En el plano empresarial, los resultados de Apple, Palantir, AMD, Qualcomm, Arm y AppLovin serán determinantes para evaluar la evolución del sector tecnológico y la inteligencia artificial. Tras las recientes correcciones, los inversores estarán especialmente atentos a comprobar si las fuertes inversiones en IA comienzan a traducirse en crecimiento de ingresos y beneficios. Unos resultados positivos podrían favorecer un rebote del sector, mientras que nuevas decepciones, junto con unos datos de empleo débiles y presiones salariales persistentes, podrían incrementar la volatilidad y prolongar la corrección bursátil.